○丹波篠山市国民健康保険税条例施行規則
平成12年3月15日
規則第9号
(趣旨)
第1条 この規則は、丹波篠山市国民健康保険税条例(平成11年篠山市条例第236号。以下「条例」という。)第23条の規定に基づき、条例の施行に関し必要な事項を定めるものとする。
(減免対象の範囲)
第2条 応益割及び応能割の合計税額を減免の対象とする。
(1) 天災その他特別の事情がある場合
ア 災害により障害者(地方税法(昭和25年法律第226号。以下「法」という。)第292条第1項第9号に規定する障害者をいう。)となった者 10分の9
イ 納税義務者(その世帯に属する被保険者を含む。)の所有に係る住宅又は家財が災害により甚大な被害を被り損害金額(保険金、損害賠償等により補てんされるべき金額を控除した額)が、その住宅又は家財の価格の10分の3以上であるもので、前年中の法第292条第1項第13号に規定する合計所得金額が1,000万円以下であるものに対しては次の区分により軽減し又は免除する。
損害程度 合計所得金額 | 軽減又は免除の割合 | ||
10分の3以上10分の5未満 | 10分の5以上 | ||
500万円以下 | 2分の1 | 全額 | |
500万円を超え750万円以下 | 4分の1 | 2分の1 | |
750万円を超え1,000万円以下 | 8分の1 | 4分の1 | |
ウ 災害により農作物に被害を受けた場合に、農作物の減収による損失額の合計額(農作物の減収価格から農業保険法(昭和22年法律第185号)によって支払われるべき農作物共済金額を控除した額)が、平年における当該農作物による収入額の合計額の10分の3以上である者で、前年中の法第292条第1項第13号に規定する合計所得金額が1,000万円以下であるもの(当該合計所得金額のうち、農業所得以外の所得が400万円を超える者を除く。)に対しては次の区分により軽減し、又は免除する。
合計所得金額 | 対象保険税額 | 軽減又は免除の割合 |
300万円以下 | 災害を受けた日以後の納期に係る当該世帯の保険税額に前年中における合計所得金額に占める農業所得金額の割合を乗じて得た額 | 全額 |
300万円を超え400万円以下 | 10分の8 | |
400万円を超え550万円以下 | 10分の6 | |
550万円を超え750万円以下 | 10分の4 | |
750万円を超え1,000万円以下 | 10分の2 |
(2) 貧困により生活のため公私の扶助を受ける者
ア 生活保護法(昭和25年法律第144号)の規定による扶助を受ける者
全額
イ 私の扶助を受ける者
適用範囲 | 軽減又は免除の割合 | |
本年中の所得金額 | 1.1を超え1.2以下 | 10分の5 |
生活保護法による生活扶助保護基準額 | 1.0を超え1.1以下 | 10分の7 |
1.0以下 | 全額 | |
(ア) 「私の扶助」とは、生活保護法による「公の扶助」に準ずる扶助をいい、社会事業団休による扶助、扶養義務に基づく親族による生活の扶助、第三者が特別の事情により扶助する場合等をいう。
(イ) 「本年中の所得金額」は、総収入金額(非課税所得を含む。)に読み替える(次号「イ」において同じ。)
(3) その他特別の事情がある者
ア 継続して3箇月以上の失業(雇用保険受給期間を除く。)又はやむを得ぬ事情により事業を休廃業したことにより、収入がなく、著しく担税力が薄弱となった者
前年の合計所得金額 | 軽減又は免除の割合 |
50万円以下 | 全額 |
50万円を超え100万円以下 | 10分の7 |
100万円を超え200万円以下 | 10分の5 |
200万円を超え300万円以下 | 10分の3 |
300万円を超え500万円以下 | 10分の2 |
イ 疾病・負傷により3箇月以上の療養を要し、収入がなく、著しく担税力が薄弱となった者
適用範囲 | 軽減又は免除の割合 | |
本年中の所得金額 | 1.1を超え1.2以下 | 10分の5 |
生活保護法による生活扶助保護基準額 | 1.0を超え1.1以下 | 10分の7 |
1.0以下 | 全額 | |
ウ その他特別事情による場合は、本号各基準を準用する。
(4) 旧被扶養者である被保険者
ア 旧被扶養者に係る所得割額及び資産割額 所得、資産の状況にかかわらず、当分の間、これを免除する。
イ 旧被扶養者に係る被保険者均等割額 資格取得日の属する月以後2年を経過する月までの間に限り、次の割合により、これを減免する。ただし、減額賦課5割、7割軽減該当世帯に属する旧被扶養者については減免を行わない。
(ア) 減額賦課非該当世帯に属する旧被扶養者:5割
(イ) 減額賦課2割軽減該当世帯に属する旧被扶養者:軽減前の額の3割
ウ 旧被扶養者のみで構成される世帯に限り、旧被扶養者の属する世帯に係る世帯別平等割額 資格取得日の属する月以後2年を経過する月までの間に限り、次の割合により、これを減免する。ただし、旧被扶養者が属する世帯が、減額賦課5割、7割軽減該当世帯又は特定世帯(国民健康保険法施行令(昭和33年政令第362号)第29条の7第2項第8号イに規定する特定世帯をいう。)である場合は減免を行わない。
(ア) 減額賦課非該当世帯:5割
(イ) 減額賦課2割軽減該当世帯:当該軽減前の額の3割
(ウ) 減額賦課非該当の特定継続世帯:特定継続世帯に該当することによる世帯別平等割2.5割軽減前の額の2.5割
(エ) 減額賦課2割軽減該当の特定継続世帯:特定継続世帯に該当することによる世帯別平等割2.5割軽減及び減額賦課2割軽減前の額の1割
(減免申請)
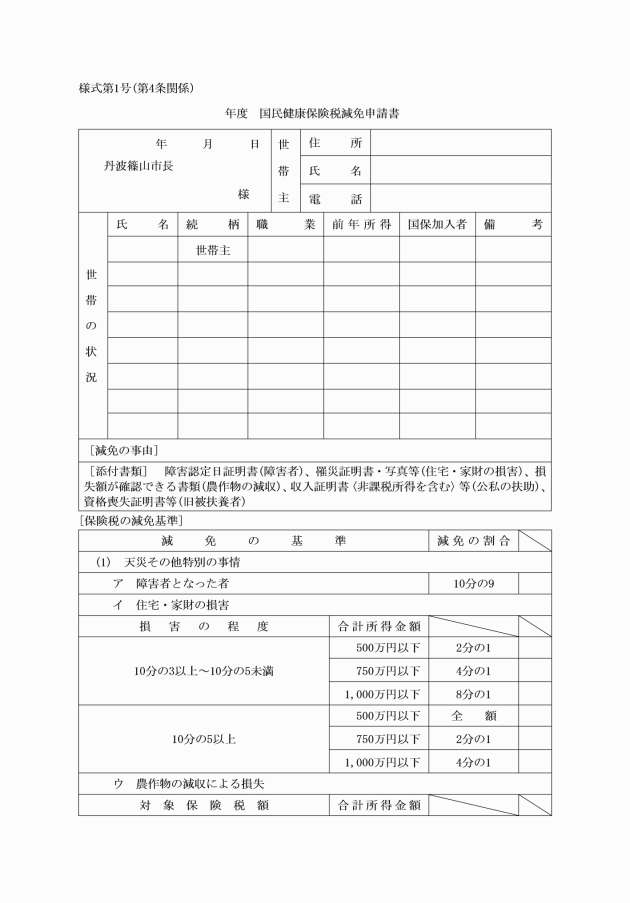
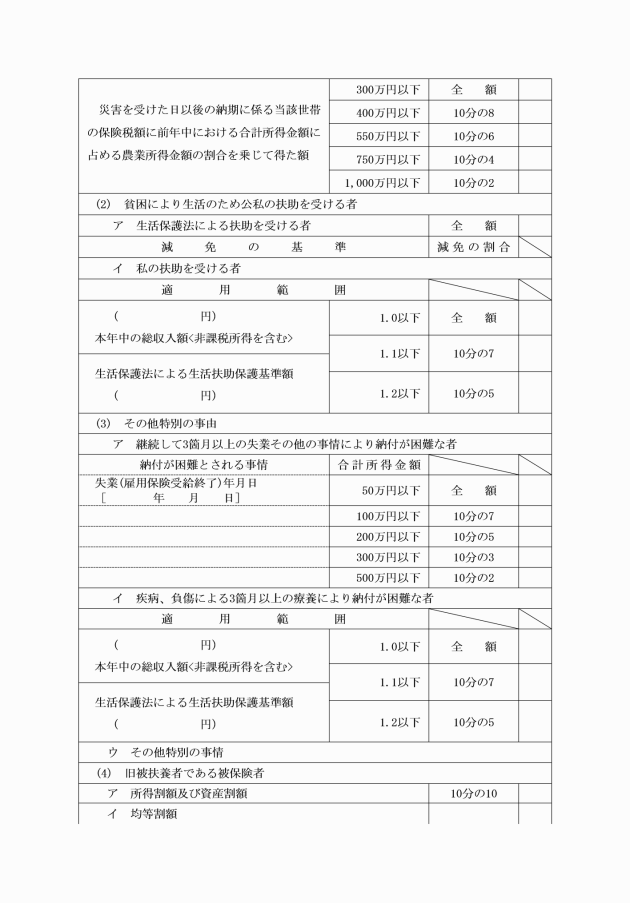
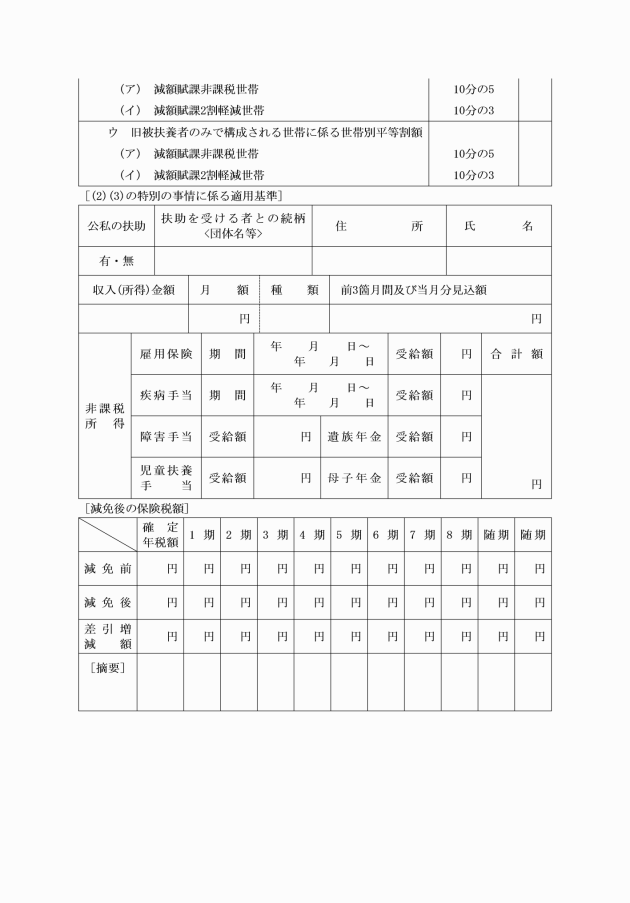
第4条 この規則の規定により、国民健康保険税の減免を受けようとする者は、国民健康保険税減免申請書(様式第1号)を市長に提出しなければならない。
2 国民健康保険減免税申請書の提出があったときは、必要な事項について調査し、速やかに内容を審査の上、納期限の延長徴収の猶予等によっても納税が困難であることを確認し、減免を決定するものとする。
(調査)
第5条 市長は、国民健康保険税減免申請書の提出があったときは、申請内容について必要と認める事項について、関係機関への照会等の実態調査等を行うものとする。
(決定及び通知)
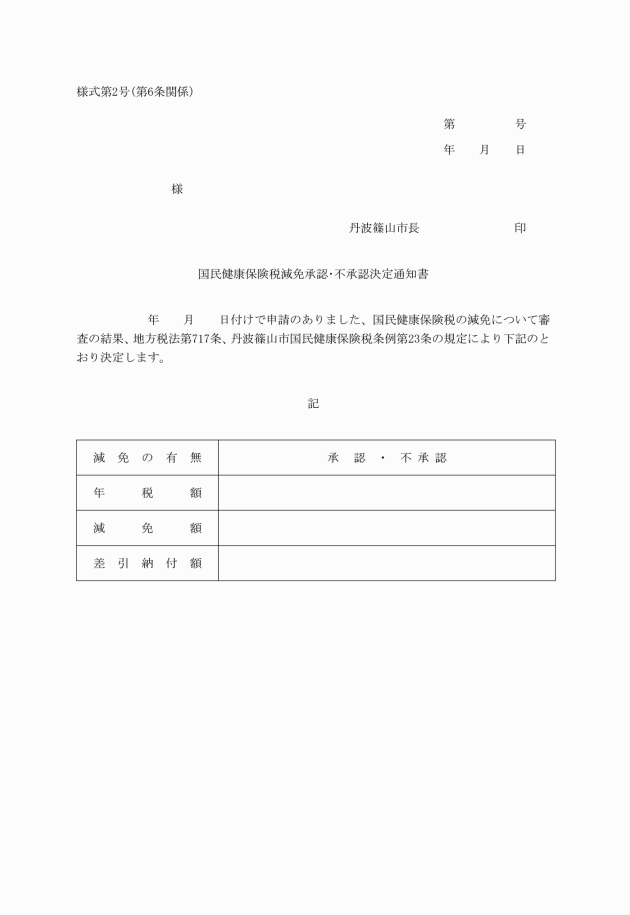
第6条 市長は、納期限までに国民健康保険税減免承認・不承認決定通知書(様式第2号)を当該申請者に通知しなければならない。
2 市長は、事情により前項の決定が遅れる場合は、遅滞なくその旨を申請者に通知しなければならない。
(減免の取消し)
第7条 市長は、虚偽の申請をして減免の適用を受けた音に対しては、減免を取り消すことができる。
(補則)
第8条 この規則に定めるもののほか、国民健康保険税の減免について必要な事項は、市長が別に定める。
附則
(施行期日)
1 この規則は、平成12年4月1日から施行する。
(新型コロナウイルス感染症の影響により収入が減少した者に対する減免)
2 次の各号のいずれかに該当するに至った世帯につき、それぞれの基準により算定した額を減免する。この場合において、いずれの基準にも該当するときは、減免額の大きいものを適用する。
(1) 新型コロナウイルス感染症により、主たる生計維持者が死亡し、又は重篤な傷病を負った世帯 全部
ア 世帯の主たる生計維持者の事業収入等のいずれかの減少額(保険金、損害賠償等により補填されるべき金額を控除した額)が前年の当該事業収入等の額の10分の3以上であること。
イ 世帯の主たる生計維持者の前年の地方税法第314条の2第1項に規定する総所得金額及び山林所得金額並びに国民健康保険法施行令第27条の2第1項に規定する他の所得と区別して計算される所得の金額(地方税法第314条の2第1項各号及び第2項の規定の適用がある場合には、その適用前の金額。)の合計額(以下「合計所得金額」という。)が1,000万円以下であること。
ウ 減少することが見込まれる世帯の主たる生計維持者の事業収入等に係る所得以外の前年の所得の合計額が400万円以下であること。
(減免額の算定)
3 減額方法は、表1で算出した対象国民健康保険税額に、表2の前年の合計所得金額の区分に応じた減免割合を乗じて得た額とする。
表1
対象国民健康保険税額=A×B/C |
A:当該世帯の被保険者全員について算定した国民健康保険税額 B:世帯の主たる生計維持者の減少することが見込まれる事業収入等に係る前年の所得額 (減少することが見込まれる事業収入等が2以上ある場合はその合計額) C:被保険者の属する世帯の主たる生計維持者及び当該世帯に属する全ての被保険者につき算定した前年の合計所得金額 |
表2
前年の合計所得金額 | 減額又は免除の割合(d) |
300万円以下であるとき | 全部 |
400万円以下であるとき | 10分の8 |
550万円以下であるとき | 10分の6 |
750万円以下であるとき | 10分の4 |
1,000万円以下であるとき | 10分の2 |
(事業等の廃止又は失業の場合の減免)
4 世帯の主たる生計維持者の事業等の廃止又は失業の場合には、世帯の主たる生計維持者の前年の合計所得金額にかかわらず、対象国民健康保険税額の全部を免除する。
(国民健康保険法施行令第29条の7の2第2項に規定する特例対象被保険者等に対する減免)
5 国民健康保険法施行令第29条の7の2第2項に規定する特例対象被保険者等(以下「非自発的失業者」という。)に該当することにより、現行の非自発的失業者の国民健康保険税軽減制度の対象となる者については、まず前年の給与所得を100分の30とみなすことにより当該国民健康保険税軽減を行うこととし、附則第2項の措置による給与収入の減少に伴う国民健康保険税の減免は行わない。ただし、非自発的失業者の給与収入の減少に加えて、その他の事由による事業収入等の減少が見込まれるため、国民健康保険税の減免を行う必要がある場合には、次のア及びイにより合計所得金額を算定する。
ア 附則第3項表1のCの合計所得金額の算定に当たっては、非自発的失業者の国民健康保険税軽減制度を適用した後の所得を用いること。
イ 同項表2の合計所得金額の算定に当たっては、非自発的失業者の国民健康保険税軽減制度による軽減前の所得を用いること。
(減免の対象となる国民健康保険税)
6 減免の対象となる国民健康保険税は、令和4年度分の国民健康保険税であって、令和4年4月1日から令和5年12月25日までの間に普通徴収の納期限(特別徴収の場合にあっては特別徴収対象年金給付の支払日)が設定されているものとする。
附則(平成20年6月27日規則第21号)
この規則は、公布の日から施行する。
附則(平成22年3月31日規則第12号)
この規則は、平成22年4月1日から施行する。
附則(平成25年3月29日規則第19号)
この規則は、平成25年4月1日から施行する。
附則(平成31年3月29日規則第22号)
この規則は、平成31年4月1日から施行する。
附則(令和2年5月26日規則第16号)
この規則は、公布の日から施行する。
附則(令和3年6月30日規則第10号)
この規則は、公布の日から施行する。
附則(令和4年3月25日規則第14号)
この規則は、公布の日から施行する。
附則(令和5年3月30日規則第25号)
この規則は、令和5年4月1日から施行する。
附則(令和6年3月29日規則第12号)
この規則は、令和6年4月1日から施行する。